Das geschlossene Publikums-Sondervermögen könnte die Brücke zwischen Real Assets und moderner Wertpapierwelt schlagen
Von Kai Dührkop und Stephan Langkawel, RTC Fonds Service
Der deutsche Markt für Sachwertinvestments steht vor einer bemerkenswerten Verschiebung. Nicht, weil Immobilien oder Infrastruktur plötzlich neu erfunden würden. Und auch nicht, weil langfristig gebundenes Kapital über Nacht liquide werden könnte. Die Veränderung findet vielmehr in der Investmentarchitektur statt, über die Investoren künftig Zugang zu diesen Assets suchen bzw. bekommen können.
Mit der seit April 2026 geltenden Neufassung des Kapitalanlagegesetzbuchs können geschlossene inländische Investmentvermögen auch als Sondervermögen aufgelegt werden. § 139 KAGB nennt das Sondervermögen nun ausdrücklich neben Investmentaktiengesellschaft und Investmentkommanditgesellschaft als mögliche Rechtsform. Was regulatorisch zunächst nach einer zusätzlichen Strukturierungsvariante klingt, könnte für die Sachwertbranche weitreichende Chancen bieten. Denn damit rücken zwei Welten näher zusammen, die in Deutschland lange getrennt waren: die langfristige Investition in illiquide Real Assets und die aus dem Wertpapiergeschäft vertraute Form des Anteilsscheins mit dessen Verwahrung im Depot.
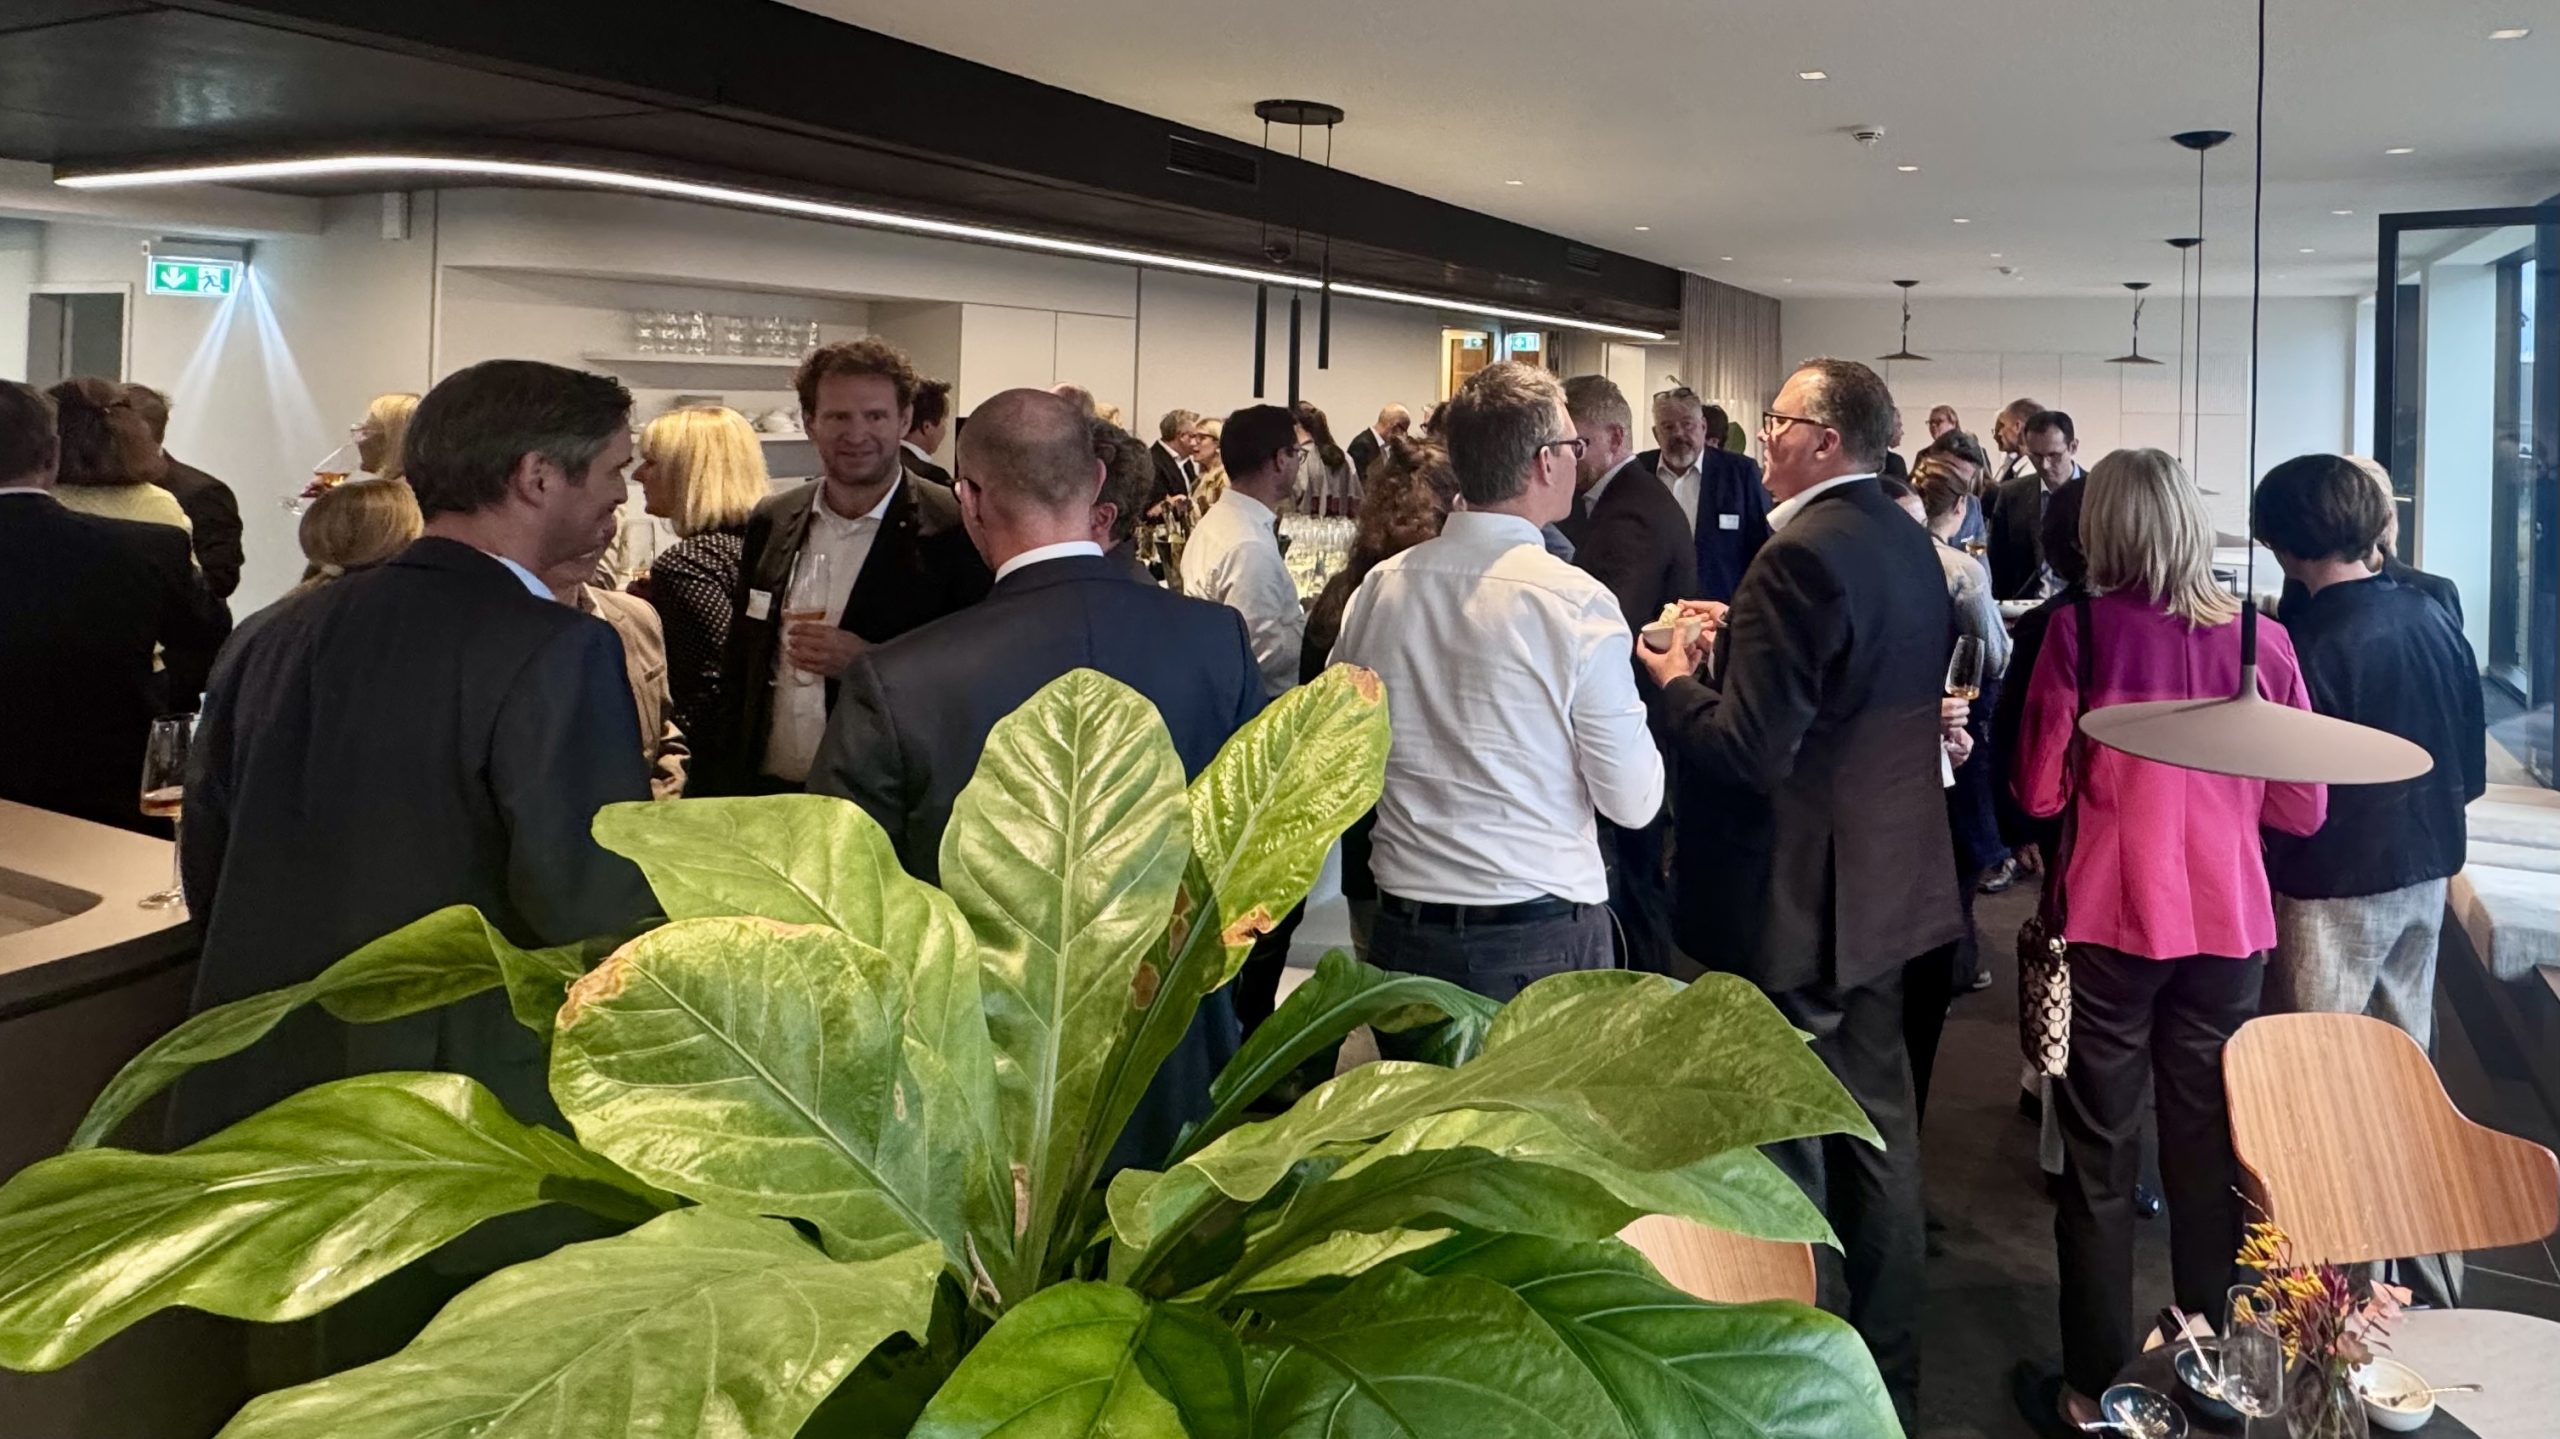
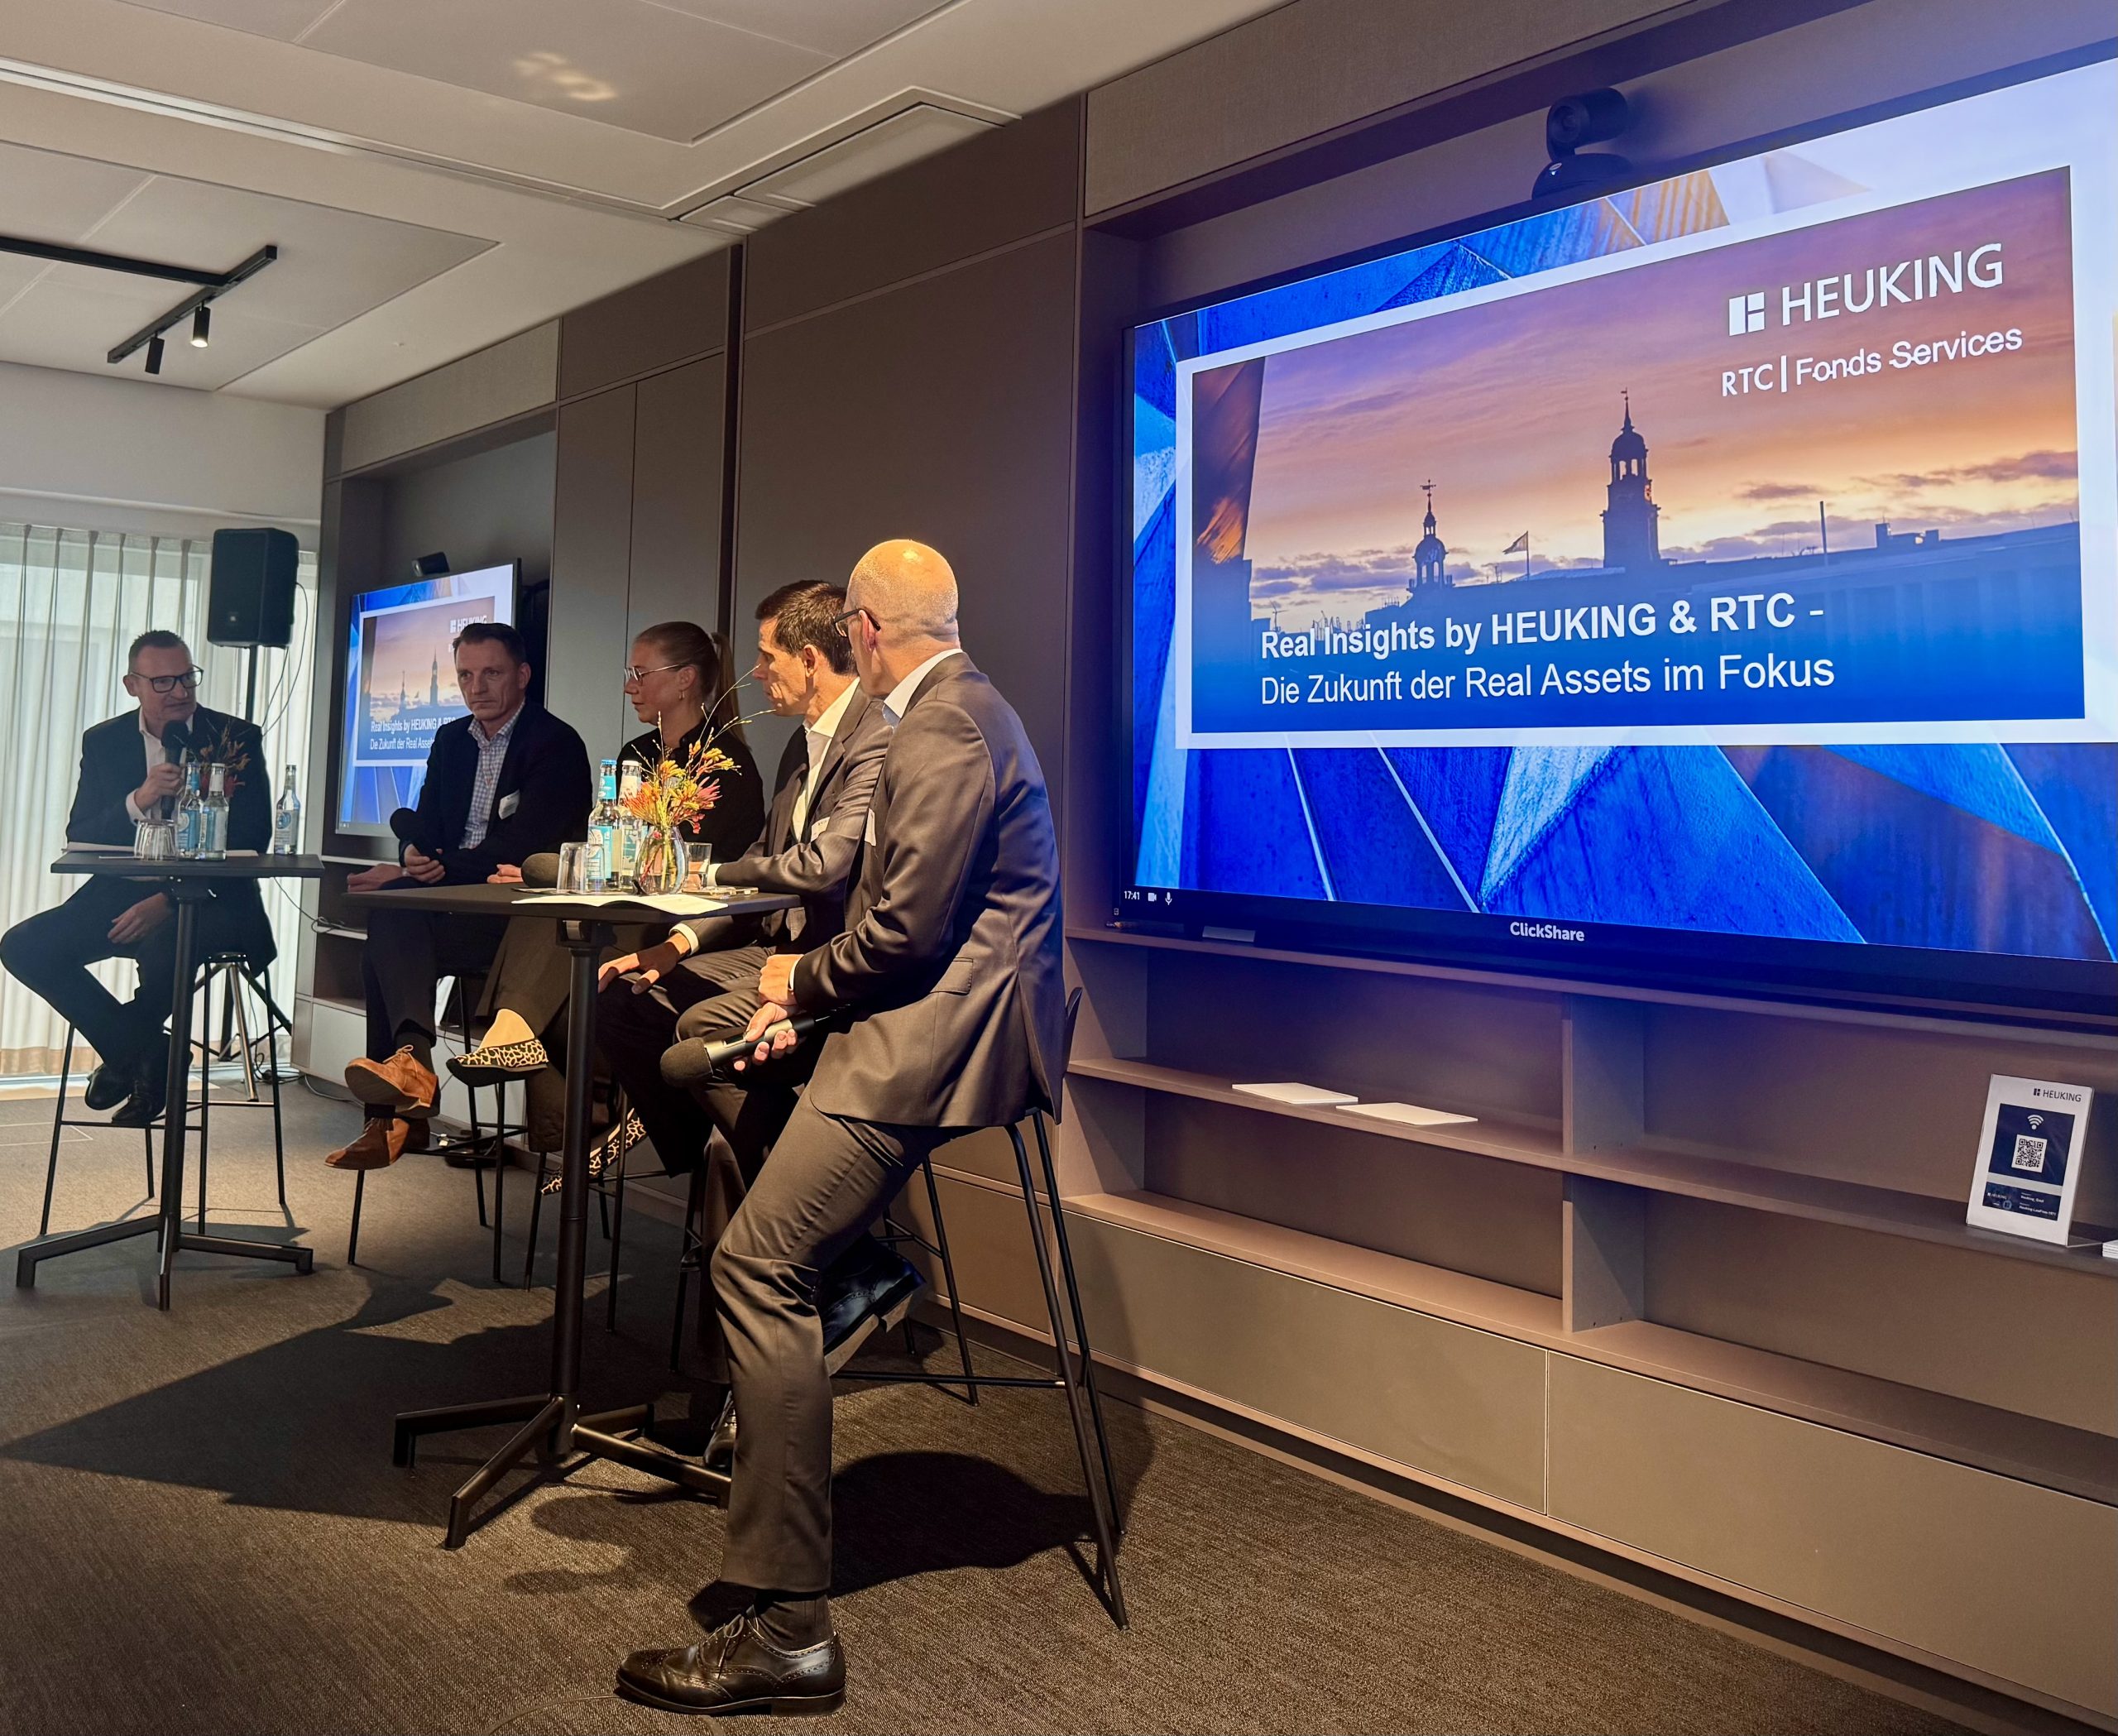
Bei der gemeinsamen REAL-INSIGHT-Veranstaltung von Heuking und RTC am 17. September in Hamburg zog sich deshalb eine Frage durch die juristischen, steuerlichen und vertrieblichen Diskussionen: Kann Fungibilität zum Gamechanger für geschlossene Sachwertinvestments werden? Die Antwort fällt differenzierter aus als ein einfaches Ja oder Nein.
Depotfähigkeit ist nicht Liquidität
Der vielleicht wichtigste Punkt zuerst: Ein Anteilsschein macht aus einer Immobilie, einem Solarpark oder einer Private-Equity-Beteiligung kein liquides Asset. Genau diese Unterscheidung dürfte für die weitere Marktentwicklung entscheidend sein. Auf der Veranstaltung wurde dies in einem Satz verdichtet: „Wir dürfen keine Liquidität für geschlossene Produkte versprechen. Das Einzige, was wir kommunizieren, ist: Wir schaffen einen Ausgang.“
Fungibilität ist deshalb nicht mit täglicher Rückgabefähigkeit gleichzusetzen. Sie beschreibt zunächst die Möglichkeit, einen Anteil technisch, rechtlich und organisatorisch besser übertragbar zu machen. Das ist ein erheblicher Unterschied. Gerade bei langfristigen Sachwertinvestments kann darin ein Vorteil liegen. Damit verändert sich auch die Diskussion um Fungibilität. Sie wird zu einer Frage der Produktarchitektur mit vertrauten Depot- und Reportingstrukturen.
Vom Kommanditanteil zum Anteilsschein
Genau hier liegt das Potenzial des geschlossenen Publikums-Sondervermögens. Anders als bei der klassischen Investmentkommanditgesellschaft wird der Investor nicht Gesellschafter einer Fondsgesellschaft. Das Sondervermögen ist vom eigenen Vermögen der Kapitalverwaltungsgesellschaft getrennt; die gesetzliche Konstruktion erlaubt Anteilscheine und elektronische Anteilscheine. Das wird Administration und Produktgestaltung verändern. Die Hamburger Diskussion brachte das Novum auf den Punkt: „Erstmals steht dem geschlossenen Markt die Möglichkeit offen, einen Fonds aufzulegen, der depotfähig ist und ein klassisches Wertpapier ist.“
Darin steckt mehr als eine juristische Feinheit. Für semiinstitutionelle Anleger, Family Offices und vermögende Privatanleger entscheidet neben dem Investment Case zunehmend auch die operative Handhabbarkeit darüber, ob ein Produkt überhaupt Eingang in ein Portfolio findet. Das Sachwertinvestment muss deshalb künftig nicht nur investmentseitig überzeugen. Es muss auch depotfähig sein.
Der ELTIF weist in dieselbe Richtung
Parallel dazu zeigt die Entwicklung des ELTIF-Marktes, wohin die Reise gehen kann. Private Markets sollen einem breiteren Anlegerkreis zugänglich werden. Das verändert nicht den Charakter der zugrunde liegenden Assets, sondern aber deren Verpackung, Vertrieb und Wahrnehmung. Der strukturelle Trend dahinter ist größer als ein einzelnes Produktregime: Real Assets bewegen sich schrittweise aus einer weitgehend institutionellen Nische in Richtung breiterer Anlegergruppen.
Das eigentliche Nadelöhr liegt hinter dem Produkt
Wer die Entwicklung allein regulatorisch betrachtet, greift allerdings zu kurz. Ein Produkt kann juristisch strukturiert, steuerlich sinnvoll und grundsätzlich depotfähig sein – und trotzdem am Markt scheitern. Denn zwischen einem investierbaren Sachwert und dem Investor liegen ein steiniger Weg aus Depotbanken und Verwahrstellen, KVGs und Vertriebsplattformen, aber auch IT-Schnittstellen und Reporting-Prozessen bis hin zu regulatorischen Prüfstrecken. Gerade hier treffen mittelständische Asset Manager häufig auf Strukturen, die für große, standardisierte Volumina geschaffen wurden. Individuelle Sachwertkonzepte müssen dagegen erst in diese Systeme übersetzt werden.
Die Hamburger Diskussion formulierte diesen Konflikt zugespitzt: „Wenn wir darauf warten, bis sich die IT-Systeme nach unseren Anforderungen ausrichten, dann werden wir auch nicht weiterkommen.“ Genau an dieser Stelle werden spezialisierte Plattformen wichtiger.
Nicht jedes Fondshaus muss eine Fondsfabrik werden
Für mittelständische Fondshäuser und spezialisierte Asset Manager stellt sich deshalb eine strategische Grundfrage: Welche Teile der Wertschöpfung schaffen tatsächlich Differenzierung – und welche lassen sich effizienter über eine spezialisierte Infrastruktur abbilden?
Wer besondere Investmentkonzepte bei Sachwerten entwickelt, schafft seinen Mehrwert in der Regel durch Assetkompetenz, aber auch den Transaktionszugang. Nicht zwangsläufig durch eigene Fondsadministration mit allem was kleinteilig dazugehört. Hier kann eine White-Label-Architektur an Bedeutung gewinnen.
RTC versteht seine Rolle in diesem Umfeld als Infrastruktur- und Servicepartner für Fondshäuser: Der Asset Manager soll sich auf das konzentrieren können, was ihn unterscheidet – das Asset Management und die Investmentidee. Strukturierung und Administration entlang des Fondslebenszyklus können arbeitsteilig organisiert werden.
Gerade für mittelständische Anbieter könnte das künftig entscheidend werden. Denn Digitalisierung und Regulierung erzeugen Skaleneffekte, die ein einzelnes Fondshaus nicht in jedem Fall selbst herstellen kann. Eine gemeinsame Plattform kann helfen, diese Eintrittsbarrieren zu reduzieren, ohne die Investmentkompetenz des Initiators zu nivellieren. Das ist weniger Outsourcing aus Kostengründen als eine Frage der industriellen Arbeitsteilung.
Die neue Währung heißt Verständlichkeit
Doch auch die beste Infrastruktur beantwortet noch nicht die Frage, warum ein Investor zeichnen sollte. Auf der REAL-INSIGHT-Veranstaltung fiel dazu ein bemerkenswert knapper Satz: „Wir haben einen Education Gap.“ Er beschreibt möglicherweise eine der größten Aufgaben der kommenden Jahre. Je stärker Private Markets für neue Anlegergruppen geöffnet werden, desto wichtiger wird die Fähigkeit, ihre Besonderheiten zu erklären. Details und Fakten müssen nachvollziehbar werden. Das gilt für vermögende Privatanleger, aber ebenso für Family Offices und semiinstitutionelle Investoren, deren Entscheidungsprozesse zunehmend daten- und reportinggetrieben sind. Fungibilität allein erzeugt noch kein Vertrauen. Im Gegenteil: Wenn technische Handelbarkeit mit ökonomischer Liquidität verwechselt wird, kann sie falsche Erwartungen wecken. Professionelle Kommunikation muss deshalb gerade die Grenzen des Produktes sichtbar machen. Das ist mehr als eine vertriebliche Pflichtübung. Transparenz wird zum Bestandteil der Produktqualität.
Real Assets müssen übersetzbar werden
Der erfolgreiche Sachwertfonds der kommenden Jahre wird nicht allein dadurch erfolgreich sein, dass er als ELTIF oder geschlossenes Publikums-Sondervermögen strukturiert ist. Entscheidend wird sein, ob die diversen Parameter eines Investments zusammenpassen. Oder, wie es im Abschlussdossier zur Veranstaltung formuliert wurde: „Die nächste Entwicklungsstufe der Real Assets entsteht nicht durch ein neues Produkt allein. Sie entsteht dort, wo Recht, Steuer, Asset Management, Technologie, Vertrieb und Finanzbildung zu einer belastbaren Vertrauensarchitektur zusammenfinden.“
Darin liegt zugleich die Chance für den deutschen Mittelstand der Sachwertbranche. Er muss nicht versuchen, die Infrastruktur großer internationaler Asset Manager zu kopieren. Er kann seine Stärke dort ausspielen, wo sie traditionell liegt: bei individuellen Assetlösungen, tiefgreifender Marktkenntnis und Investmentkompetenz. Die Voraussetzung dafür ist allerdings eine belastbare Infrastruktur, die diese Kompetenz in investierbare, administrierbare und verständliche Produkte übersetzen kann.
Fungibilität wäre dann nicht das Versprechen, Illiquidität abzuschaffen. Sie wäre die Fähigkeit, langfristige Sachwerte besser in den modernen Kapitalmarkt zu integrieren. Und genau darin könnte der eigentliche Gamechanger liegen.
Bildquelle aller drei Beitragsbilder: RTC I Fonds Service
Über RTC | Fonds Services
RTC | Fonds Services ist ein unabhängiger Spezialist für ganzheitliches Fondsmanagement und begleitet Fondsinitiatoren, Kapitalverwaltungsgesellschaften, Asset Manager, Investoren und institutionelle Anleger über den gesamten Fondslebenszyklus. Das Unternehmen verbindet mehr als 20 Jahre Markterfahrung mit regulatorischer, kaufmännischer und operativer Expertise. RTC | Fonds Services betreut derzeit rd. 400 Fonds und über 180.000 Anleger:innen, mit einem Nominalkapital von ca. EUR 12,5 Mrd. Zudem ist RTC | Fonds Services ein seitens der BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) anerkanntes Auslagerungsunternehmen für Dienstleistungen rund um das Fonds- und Anlegermanagement. Zu den einzelnen Leistungen zählen z.B. Fondsstrukturierung, Fondsadministration, Anlegerbetreuung, Reporting, Fondsrechnungswesen, Transaktionsmanagement sowie die Begleitung von Restrukturierungen und Fondsauflösungen.